全球羽毛球拍市场 2026:20.2 亿美元背后的材质变化
2026 年,全球羽毛球拍市场规模预计达 20.2 亿美元,至 2034 年将增至 31.6 亿美元,2026–2034 年复合增速 5.74%%。亚太地区独占其中四成。对制造商而言,比总量数字更值得关注的,是数字底下的结构:买家实际在选什么材质,增长又集中在哪里。
先看总量数字
羽毛球拍市场 2025 年为 19.1 亿美元,2026 年预计 20.2 亿美元,2034 年预计达到 31.6 亿美元,2026–2034 年复合增速 5.74%%。亚太是最大也是增速最快的区域:2025 年约占全球需求的 40%%,预计从 14 亿美元增长到 2033 年的 22 亿美元。
需要说明的是,这些是第三方机构的预测数据,而预测本身是会变的。它们适合作为方向性参照,不宜当作实测值使用;引用时务必标明来源,不要写成”据测算”。
增长实际来自哪里
推动市场扩张的主要有三个驱动因素,对工厂而言意义各不相同。
大众参与度持续上升。注册球员与俱乐部参与人数增长带来稳定的换新与升级周期。每个新手需要一支拍,很多老玩家会在两三年内升级。这是最可靠的量驱动,落在入门与中端价位段,而不是顶级装备。
健康意识与运动生活方式。羽毛球相对便宜、易安排,能提供心肺、敏捷与反应训练。在发展中国家推进运动参与的政策推动下,参与人群在多个价位段持续扩大。
材料与设计创新。先进碳纤维复合材料等轻质高强材料不断拓展拍框设计边界,也带动了性能型玩家的换机需求。
真正值得看的是材质结构的位移
对制造商而言最具结构意义的变化,不是总量,而是卖出去的东西的构成。
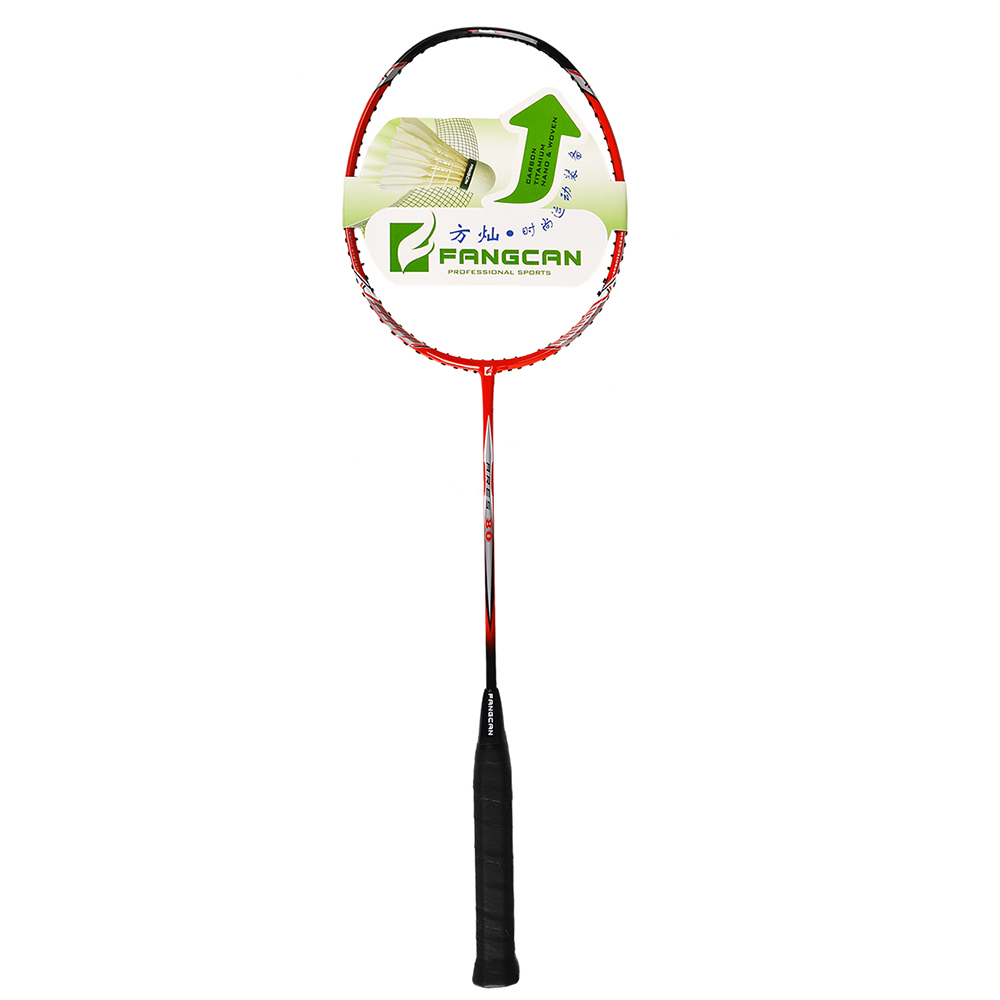
石墨、碳素与铝碳三类球拍在市场分析中是分开统计的,而它们之间的增长并不均衡。全碳素拍框已从专业小众定位进入主流产品线,背后是材料成本下降与工艺成熟的双重推动。在碳素拍框内部,等级差异本身已成为卖点——T700 等高模量牌号被明确写进规格书的比例持续上升,那些还买不起成熟高端品牌的买家,需要一个可信的技术依据。
这对工厂提出一个具体要求:同一产线要能跨材质梯度生产,并提供可查的拍框规格,而不是押注单一材质。买家越来越多地跨品类比较,只能报一种材质的供应商,本质上只在一个细分里竞争。
线上已成主要分销渠道
电商被明确识别为羽毛球拍分销中占比最大的细分,也是主要增长驱动力。对亚洲制造商而言,这个结论的后一半更关键:增长最快的渠道,恰恰是买家能直接比对规格、价格透明度最高、供应商的质量主张要面对同品类买家逐条检验的渠道。
给制造商的四点建议
- 跨材质梯度做规划,而不是困在一种材质里。同一产线能提供石墨、碳铝复合与全碳素,可覆盖的客户面更宽。
- 把规格写清楚,而不只是宣称。拍框结构、中杆牌号与等级、拍重、平衡点正在成为比较项,买家靠这些参数论证价差。
- 把区域增长当作进入市场的路径,而不只是一个统计数字。亚太集中度高,意味着竞争对手就在同一区域,而区域买家会直接比制造条件。
- 不要把预测写进定价。用趋势方向,模型保持灵活。
把这套判断用在下一轮采购上
市场增速温和而可信,而差异化正在移向规格表本身。如果你在规划下一轮的产品线,告诉我们你打算做的材质档位与目标市场,我们把能力与规格清单发给你。
来源
- Value Market Research, “Global Badminton Racket Market Size, Share, Trends & Growth Analysis Report”, 2026–2034 — valuemarketresearch.com
- Accio, “trending badminton rackets 2026” — accio.com